

Conferencia de José Suárez-Lledó: ¿Qué pasará con tus inversiones hasta 2027?
Compartimos esta conferencia de José Suárez-Lledó, doctor en Economía y asesor del fondo Global Gradient. Su trayectoria combina la investigación académica con una amplia experiencia en los mercados financieros, aportando una perspectiva que conecta el rigor del...
Bachelier utilizó el proceso Wiener para derivar el precio de una opción, y constituyó el fundamento de la famosa fórmula Black and Scholes (1973) y del concepto de paseo aleatorio (random walk).
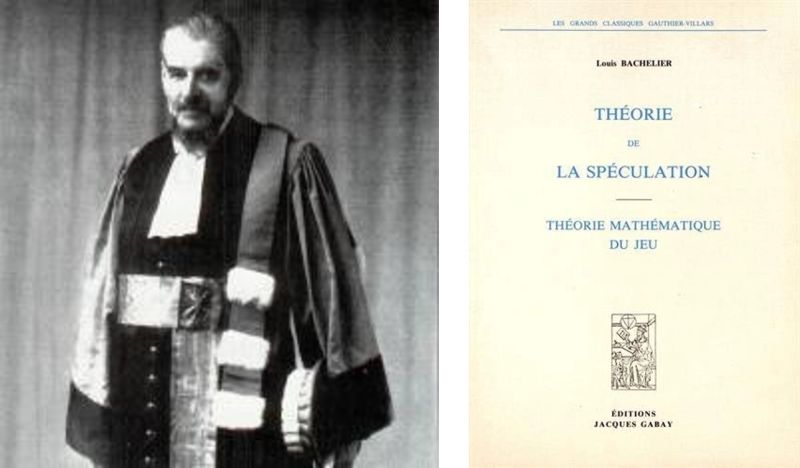
Como suele ocurrir con trabajos pioneros, Bachelier fue menospreciado por varios de los grandes matemáticos de su tiempo (Levy, Borel, Lebesgue, …). Pero el trabajo de Bachelier fue monumental, reconocido años más tarde por el gran Kolmogorov, lo que movió a Levy a reconciliarse con Bachelier.
¿Sabéis quién estaba en el tribunal de tesis de Bachelier y emitió el mejor informe a su favor? ¡Nada menos que Henri Poincaré! Uno de los más grandes matemáticos de la historia, que entre otras muchas cosas desarrolló, por separado y anteriormente a Einstein, buena parte de los fundamentos de la relatividad.